


ultra pay(ウルトラペイ)-誰でもVisa
4.34.30K レビュー
アプリの仕様
- バージョン
- 1.8.9
- 更新日
- ライセンス
- Free
- ダウンロード
- 500,000+
- 開発者
- YENY, INC.
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
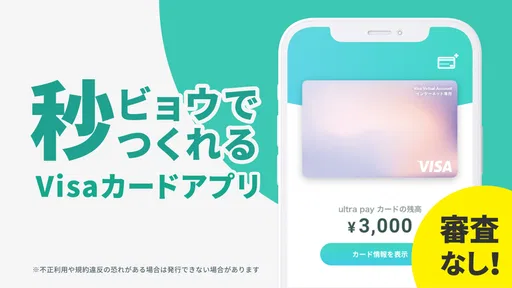
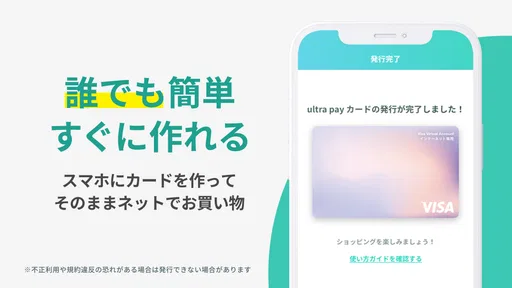
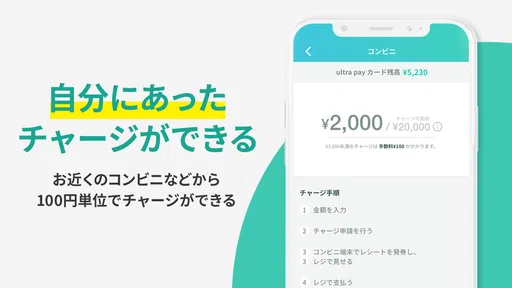
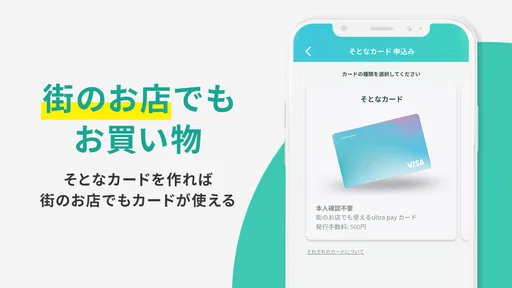
 分析者 AppCompare
家族や同居人と暮らしていると、ネット通販用の支払い手段をどう分けるかで意外と迷います。自分のカードを毎回貸すのは管理しづらく、かといって相手の買い物のために本カード番号を共有するのも不安です。私が実際に使ってみた ultra pay(ウルトラペイ) は、オンラインショッピング向けに使う金額を先にチャージしておける、シンプルなプリペイド型のVisaカードアプリでした。
金融カテゴリーのアプリとして見ると、魅力は「登録して、必要な分だけ入れて、ネット決済に使う」という流れの短さです。審査を待つ一般的なクレジットカードとは役割が違い、使える金額をあらかじめ区切りたい人に向いています。一方で、家計を自動でまとめたり、家族全員の支出を一つの画面で細かく管理したりするアプリではありません。その違いを理解しておくと、家庭内での使い方を決めやすくなります。
家庭のネット買い物を分けて管理しやすい理由
家庭でネット買い物の支払いを分けるとき、私がまず考えたいのは、残高を用途ごとの小さな予算枠として扱うことです。共用品や家族の注文に使う分だけを用意すれば、個人の買い物と混ざりにくくなります。次は、共有端末で誰が登録やチャージを管理するのかを決めておくと、使い始めの行き違いも抑えやすくなります。
共有端末で使うときに最初に決めたいこと
たとえば、家族で使うタブレットから日用品を注文する場面を考えてみます。支払いのたびに親のクレジットカードを入力する代わりに、買い物専用の残高を用意しておけば、注文に使える範囲を家計の中で切り分けられます。私はこの「カード番号をそのまま共有せず、必要額だけを移しておく」という考え方が、ultra payの家庭利用でいちばん実用的だと感じました。
ただし、共有端末にアプリを入れたからといって、家族全員が同じ一つのアカウントを操作する設計だと考えるのは避けたほうがよいです。アカウント登録やカード情報の扱いは、誰が責任を持つのかを先に決めておく必要があります。私なら、代表者が登録とチャージを担当し、買い物をする人には必要な決済情報だけを必要な範囲で渡します。
ここで大切なのは、アプリを共有することと、支払い手段を共有することを分けて考えることです。家庭内で同じスマートフォンを使う場合でも、ログイン状態や通知を誰が見られるのかを確認してから運用したいところです。残高を管理する人と、実際に注文する人が別なら、購入前に商品名と金額を伝える簡単なルールを作るだけでも行き違いを減らせます。
登録からチャージまでの印象
私の使用感では、登録の入口はかなり軽く、オンラインショッピング用のカードをすぐ用意したい人にとって始めやすいタイプです。発行にあたって審査を前提としない点も、クレジットカードを増やしたくない人にはわかりやすいメリットです。価格は無料なので、まず仕組みを試してから家庭に合うか判断しやすいでしょう。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
ただ、無料で作れることと、どんな支払いにも使えることは別です。これはオンラインショッピング専用のプリペイドカードとして考えるのが自然で、現金の代わりに使う総合的な財布ではありません。実店舗での支払い、定期的な請求、海外サイトでの利用などを主目的にするなら、購入前に対応状況を確認する習慣が必要です。
チャージするときは、「とりあえず多めに入れる」より、これから行う買い物に合わせて金額を区切る方法が向いています。家族の注文をまとめる場合でも、日用品用、子どもの教材用、個人の買い物用のように目的を分けて記録すると、残高が何に使われたのか追いやすくなります。先に使える金額を限定すること自体が、家庭内の予算ルールになります。
家族のアカウント境界を曖昧にしない
注意したいのは、カードを渡せば管理が終わるわけではない点です。家族や同居人に決済情報を伝える場合は、利用目的、使ってよい金額、購入後の報告方法を決めておくべきです。アプリ側に家庭向けの細かな権限管理があると期待して導入するのではなく、利用者同士のルールで境界を補うサービスだと考えると現実的です。
特に共有端末では、登録者のメールや通知、チャージに関わる情報が別の人から見えないようにしたいものです。私は、カードを使う端末とチャージを行う端末を分ける運用のほうが安心できるケースもあると思います。これは機能を増やす話ではなく、誰が残高を増やせるのかを家庭内で明確にするための整理です。
また、家族の一人が買い物をキャンセルした場合や、金額が変更された場合にどうするかも、最初に決めておくと便利です。プリペイド方式では、注文時に残高が足りないと手続きが止まる可能性があります。反対に、余分にチャージしておくと、別の買い物に使われる余地が生まれます。私は少額ずつ入れ、注文完了後に残高を確認する流れを勧めます。
日常の具体的な使い方
現実的な例として、家族が共有するネット通販の買い物を挙げます。代表者が必要な金額をチャージし、別の家族が商品を選び、購入前に合計金額を伝える。代表者は残高と注文内容を確認し、決済後に注文完了画面を共有する。この流れなら、カード本体の利用明細を毎回確認しなくても、家庭内の小さな買い物を一つの枠に収められます。
もう一つは、同居人との共用品です。洗剤や消耗品など、毎月の支出を折半する場合、共用の買い物だけに使うカードとして運用できます。チャージした人、購入した人、後で精算する人をメモしておけば、個人の買い物と混ざりにくくなります。自動的に割り勘になるわけではないので、記録の手間は残りますが、支払い手段を分けるだけでも確認は楽になります。
一方、毎月必ず発生するサービスの料金を完全に任せる用途では慎重さが必要です。残高不足やカード側の対応条件によって支払いが成立しないと、サービス停止や再手続きにつながることがあります。私は、失敗すると困る固定費には通常の支払い手段を使い、金額を管理しやすい単発のオンライン購入にこちらを使うほうが安心だと感じます。
一般的なクレジットカードや銀行系決済との違い
クレジットカードの強みは、後払い、継続利用、利用明細の集約です。家計全体を一枚で管理したい人や、毎月の支払いを自動化したい人には、クレジットカードのほうが便利です。銀行口座から直接払う方法も、残高を移す手間が少なく、普段の生活費をまとめる用途では扱いやすいでしょう。
ultra payの良さは、そうした便利さの代わりに、使う前に金額を限定できることです。クレジットカード番号を共有したくない、使いすぎを避けたい、オンライン購入用の予算だけを分けたいという場面では、プリペイドの仕組みが合います。審査を待つ必要がないカードを探している人にも、選択肢になりやすいです。
ただし、ポイント還元、分割払い、後払いの余裕、手厚い購入保護などを重視するなら、別の決済手段が有利な場合があります。私は「カードを作る代わり」ではなく、「オンライン購入用の残高を切り出す道具」として見るのが最も正確だと思います。用途を狭く設定できる人ほど、長所を感じやすいアプリです。
子どもや若い家族が使う場合の考え方
年齢区分は3歳以上ですが、これは家庭内で誰に自由に使わせるかを決めるための目安とは別に考える必要があります。子どもが操作できる年齢であっても、購入の承認、チャージ、カード情報の管理まで任せてよいとは限りません。私は、保護者がアカウントと残高を管理し、子どもは購入候補を選ぶところまでにする運用が安全だと思います。
中高生などが自分でネット購入する場合は、金額だけでなく、販売元、返品条件、定期購入になっていないかを一緒に確認したいところです。プリペイドだから被害が完全になくなるわけではありません。使える残高を絞れる一方で、本人がカード番号を他人に送ったり、不審なサイトへ入力したりする危険は残ります。
家庭内で信頼して使うためには、「買ってよいもの」と「相談が必要なもの」を分けるのが効果的です。たとえば学用品や決められた日用品は事前承認なし、ゲーム内購入や知らない販売サイトは購入前に確認、といった形です。アプリだけで判断を自動化するのではなく、利用者の年齢と買い物の種類に合わせてルールを作る必要があります。
対応環境と使い始める前の確認
AndroidとiOSで利用を検討する場合は、端末のOS条件を確認しておきたいです。最低対応OSは9なので、かなり古い端末を共有機として使っている家庭では、インストール前に動作環境を見ておくと無駄がありません。アプリ自体の現行バージョンは1.8.9で、更新後に表示や操作が変わる可能性もあるため、家族全員が同じ手順を覚えるより、管理担当者を決めるほうが運用しやすいです。
開発元はYENY, INC.です。利用開始後は、チャージ方法、カード情報の表示場所、残高の確認方法を管理者が一度確認し、その後に家族へ必要な操作だけ伝えると混乱しません。共有端末に入れる場合も、アプリを開けば誰でも管理操作までできる状態にしないよう、端末のロックやアカウントの扱いを家庭で見直したいところです。
利用者の多さから見える安心感と注意点
ストアでは平均4.3の評価が付き、評価数は1万7千件ほどあります。利用者の規模も50万回以上のインストールに達しているため、個人用の小さな実験的サービスというより、一定数の人に知られているアプリだと感じます。とはいえ、評価の高さだけで自分の家庭に合うとは限りません。プリペイドの使い方そのものが、家計の習慣に合うかが重要です。
私が気になったのは、便利さが「すぐ使える」ことに集中している点です。複数人の支出を自動分類したい人、家族ごとに細かな上限を設定したい人、支払いの失敗を避けたい人には、手動確認が負担になる可能性があります。家庭で使うなら、管理者を一人にする、チャージ前に用途を書く、購入後に残高を確認するという三つの習慣が、アプリの弱点をかなり補います。
どんな家庭に向き、誰には向かないか
向いているのは、ネット通販の予算を分けたい家庭、クレジットカードを共有したくない人、使いすぎを自分で抑えたい人です。学生や若い人のオンライン購入を、必要額の範囲で支えたい場合にも使い道があります。家族の共用品だけを別枠にしたい同居人にも、目的を限定できる点は便利です。
反対に、実店舗での支払いを中心にしたい人、公共料金や定額サービスを確実に自動決済したい人、家族の支出を一括で分析したい人には、通常のクレジットカードや銀行口座連携型の家計サービスのほうが合います。残高を毎回確認するのが面倒な人にも、プリペイド方式はストレスになりやすいでしょう。
また、家族間で購入承認のルールを作れない場合は、カードを分けても問題は解決しません。誰が管理者なのか曖昧なまま共有すると、チャージの重複、残高不足、購入内容の認識違いが起こりやすくなります。このアプリは家庭内の信頼関係を代わりに作るものではなく、決めたルールを金額面で実行しやすくするものです。
私の家庭向けの結論
ultra payは、家族全員の財布を一つにまとめるアプリではありません。むしろ、共有したい買い物だけを小さな予算枠に切り出し、オンライン決済に使うための道具です。登録の始めやすさ、無料で使い始められること、先にチャージした金額の範囲で管理できることは、家庭内のカード共有を避けたい人にとって実用的です。
私なら、管理者を一人決め、共有端末では購入操作だけを行い、チャージとカード情報の管理は別にします。買い物ごとに用途と上限を確認し、固定費や重要な支払いには別の手段を残します。この使い分けなら、プリペイドのわかりやすさを活かしながら、残高不足や情報共有のリスクを抑えられます。
無料のオンラインショッピング用Visaカードを探していて、家計の一部をあえて分離したいなら、私は試す価値があると思います。逆に、何も考えずに家族全員で使える万能決済を求めるなら、期待とは違うはずです。家庭で成功する鍵は、アプリの機能より先に「誰が、何に、いくら使うか」を決めることです。その前提を受け入れられる人には、シンプルで扱いやすい選択肢になります。
メリット
- 審査なしでバーチャルVisaカードを発行しやすい
- スマホだけで申し込みからカード発行まで完結する
- ネットショッピングやサブスクの支払いに使いやすい
- 利用状況をアプリで確認しやすく管理が簡単
- チャージ式で使い過ぎを防ぎやすい
デメリット
- 利用前にチャージが必要で残高管理の手間がある
- チャージ方法によって手数料が発生する場合がある
- Visa加盟店でも一部の支払いには利用できない
- 返金やキャンセルの反映に時間がかかることがある
- 利用限度額や機能が通常のクレジットカードより少ない
ultra pay(ウルトラペイ)-誰でもVisaに関するよくある質問
ultra pay(ウルトラペイ)とは、どのようなサービスですか?
ultra pay(ウルトラペイ)は、スマートフォンから申し込みや管理ができるVisaブランドのプリペイドサービスです。発行されたカードをオンラインショッピングなどで利用でき、チャージした金額の範囲内で支払えるため、使い過ぎを抑えやすい点が特徴です。利用前には、対応するカード種類、利用可能な店舗、年齢条件、手数料などを公式情報で確認しておくと安心です。
ultra payは誰でも利用できますか?申し込みに必要な条件はありますか?
サービス名に「誰でもVisa」とありますが、実際の利用には年齢や居住地、本人確認、利用規約への同意など、所定の条件が設定されている場合があります。登録時には電話番号やメールアドレスなどの入力を求められることがあり、未成年者は保護者の同意が必要になる可能性もあります。申し込み前に最新の利用条件を確認してください。
ultra payはどのような店舗やサービスで使えますか?
Visaに対応したオンラインショップや一部の実店舗で利用できますが、すべてのVisa加盟店で使えるとは限りません。継続課金、ホテルやレンタカー、ガソリンスタンド、本人認証が必要なサービスなどでは、カードの種類によって利用できないことがあります。購入前に利用先の対応状況と、アプリ内に表示される注意事項を確認することをおすすめします。
ultra payへのチャージ方法と手数料について教えてください。
ultra payでは、対応している銀行口座、コンビニ、ネットバンキングなど、サービスが指定する方法で残高をチャージします。チャージ方法によって反映時間や手数料、最低・上限金額が異なる場合があるため、急ぎの支払いでは注意が必要です。また、チャージ後の取り消しや返金が難しいケースもあるため、金額を確認してから操作してください。
ultra payを安全に使うために注意すべきことはありますか?
アプリのログイン情報、カード番号、セキュリティコード、認証コードは他人に教えないでください。不正利用が疑われる場合は、アプリの利用停止機能や公式サポートを速やかに利用することが重要です。スマートフォンの紛失に備えて画面ロックを設定し、アプリを常に最新版へ更新しましょう。利用履歴と残高も定期的に確認すると安心です。


